Domain ftnn.de kaufen?
Wir ziehen mit dem Projekt
ftnn.de um.
Sind Sie am Kauf der Domain
ftnn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftnn.de kaufen?
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Flowin Fitness - Friction Training - WhiteFLOWIN Fitness is the ultimate portable training solution for home and travel. This compact, rollable board is half the size of FLOWIN Sport, includes 5 pads, access to online workouts, and a storage bag, offering convenience and versatility for fitness enthusiasts. White workout mat 5 pads Size: 68 cm × 98 cm For friction training273,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mathematik - Fachhochschulreife - Gesundheit und Soziales, Ernährung und Hauswirtschaft - Nordrhein-Westfalen. Schülerbuch, Taschenbuch von HildegardMathematik - Fachhochschulreife - Gesundheit Und Soziales, Ernährung Und Hauswirtschaft - Nordrhein-westfalen. Schülerbuch, Taschenbuch Von Hildegard Michael,juliane Brüggemann,susanne Viebrock,kathrin Rüsch, Cornelsen Verlag, Seitenanzahl: 45647,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Wer kann Grundschuld einsehen?
Wer kann Grundschuld einsehen? Grundschulden sind im Grundbuch eingetragen und können daher von jedermann eingesehen werden, der ein berechtigtes Interesse nachweisen kann. Dies können potenzielle Käufer, Banken, Notare, Anwälte oder andere Gläubiger sein. Es ist wichtig, dass die Einsichtnahme in das Grundbuch korrekt und legal erfolgt, da es sich um sensible Informationen handelt. In der Regel wird die Einsichtnahme beim örtlichen Grundbuchamt beantragt und kann gegen eine Gebühr erfolgen. Es ist ratsam, sich vorher über die genauen Voraussetzungen und den Ablauf der Einsichtnahme zu informieren. **
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Smartwatch für Fitness & Gesundheit mit TaschenlampeLicht, Leistung und Überblick am Handgelenk Jede Bewegung im Blick, jede Funktion direkt erreichbar: Diese Smartwatch vereint sportliche Präzision, smarte Alltagshelfer und stilvolles Design in einem Gerät. Das brillante 1,53-Zoll-HD-Touchdisplay liefert eine gestochen scharfe Darstellung, während über hundert Sportmodi jede Aktivität exakt erfassen – von Training bis Freizeit. Sensoren messen Herzfrequenz und Schlafphasen zuverlässig über den ganzen Tag hinweg. Auch Benachrichtigungen von Anrufen und Apps erscheinen klar und deutlich am Handgelenk, sodass das Smartphone in der Tasche bleiben kann. Kalender, Timer, Wetteranzeige und Wecker lassen sich ebenso direkt steuern – unterstützt von einem Akku mit beeindruckender Laufzeit von bis zu 25 Tagen. Als besonderes Extra sorgt eine integrierte LED-Taschenlampe mit Dauer-, Blink- und SOS-Funktion für Sicherheit bei Nacht und in unübersichtlichen Situationen – praktisch, unauffällig und immer griffbereit. LED-Taschenlampe mit drei Modi: Dauerlicht, Blinklicht und SOS-Signal Brillantes 1,53-Zoll-HD-Touchdisplay mit 360 × 360 Pixel Auflösung Anruf- und Nachrichtensteuerung via Bluetooth Über hundert Sportmodi inklusive Schrittzähler und Kalorienanalyse Regelmäßige Messung von Herzfrequenz und Schlafmustern Wasserfest bis 3 ATM – für Regen, Training und Alltag geeignet Langlebiger 500-mAh-Akku mit bis zu 25 Tagen Standby Integrierte Tools: Stoppuhr, Timer, Wetteranzeige, Wecker, Kalender, Telefonfinder Kompatibel mit Android (ab 6.0) und iOS (ab 10.0) Verschiedene Zifferblatt-Designs zur individuellen Anpassung Ein täglicher Begleiter, der sich jedem Rhythmus anpasst. Hinweis: Damit Sie alle Funktionen dieser Smartwatch nutzen können, muss sie per Bluetooth mit einem Smartphone verbunden und die entsprechende App installiert sein.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
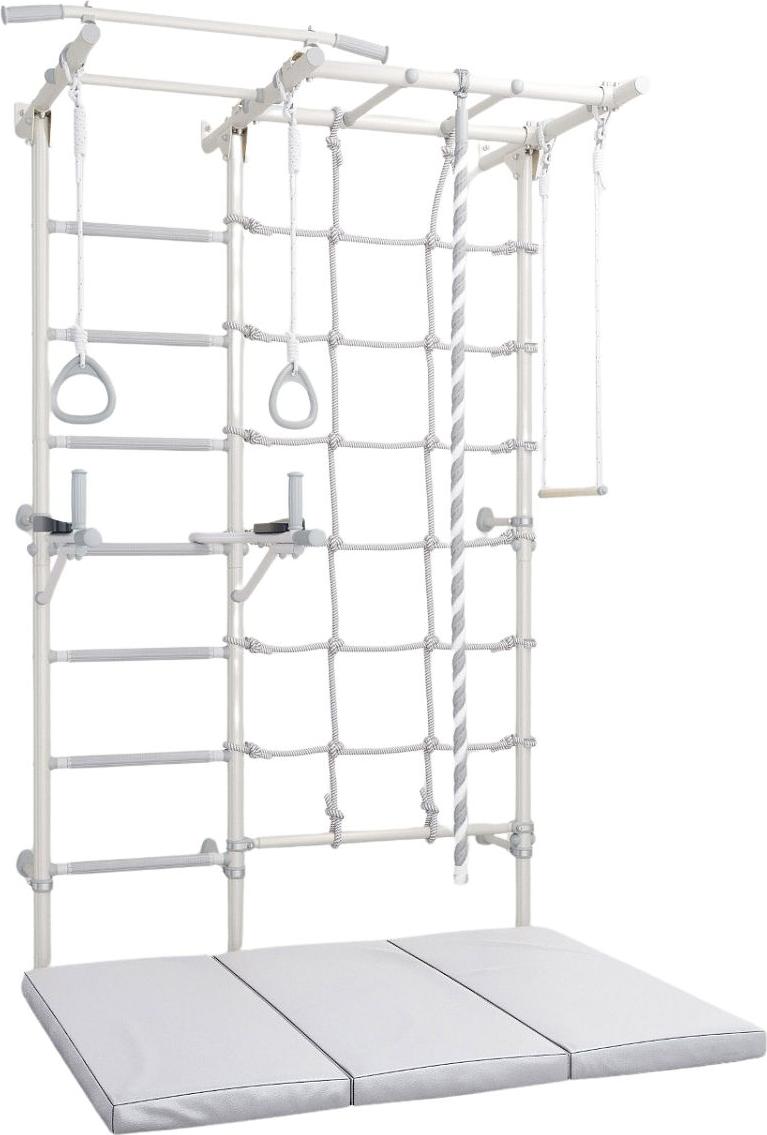
Sprossenwand Indoor Gymnastikleiter Set für Fitness & Gesundheit zuhauseKometa Next 5 Gymnastikleiter + Kometa 150x100x10 dreiteilige MatratzeDas Kometa Next 5 Set ist die ideale Lösung für Kinder und Erwachsene, die zu Hause aktiv sein, ihre körperliche Fitness fördern und auf eine gesunde Körperhaltung achten wollen. Eine solide, funktionelle Gymnastikleiter kombiniert mit einer bequemen Klappmatratze schafft einen sicheren Raum für Bewegung, Spiel und Rehabilitation.ELEMENTE DES SETSGymnastikleiter aus Metallhorizontale Leiternicht verschiebbarer HolmGymnastikräderGymnastikseilGymnastikschaukel (Trapez)SpinnenbarrenGymnastikmatratze 150x100x10 cmabnehmbare HandläufeWICHTIGSet geeignet für Kinder ab 3 Jahren und ErwachseneBelastbarkeit: 100 kg (Leiter und Barren), 50 kg (Zubehör)Höhe des Sets: 220 cmGesamtbreite: 154 cmMontage: WandbefestigungEmpfehlung des Herstellers: Kinder von 3 bis 7 Jahren sollten nur unter elterlicher Aufsicht trainieren589,99 €*Versand: 14,00 €Sichere Weiterleitung zum Anbieter
-
Flowin Fitness - Friction Training - WhiteFLOWIN Fitness is the ultimate portable training solution for home and travel. This compact, rollable board is half the size of FLOWIN Sport, includes 5 pads, access to online workouts, and a storage bag, offering convenience and versatility for fitness enthusiasts. White workout mat 5 pads Size: 68 cm × 98 cm For friction training273,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Wer löscht die Grundschuld?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht durch den Kreditnehmer oder die Kreditnehmerin, meist in Zusammenarbeit mit dem Kreditinstitut. Nachdem die letzte Rate des Darlehens beglichen wurde, wird die Löschung der Grundschuld beim zuständigen Grundbuchamt beantragt. Dort wird geprüft, ob alle Voraussetzungen für die Löschung erfüllt sind, und die Grundschuld wird aus dem Grundbuch gelöscht. Wer letztendlich die Löschung der Grundschuld veranlasst, hängt also davon ab, wer das Darlehen aufgenommen hat und wer für die Rückzahlung verantwortlich ist. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
Ähnliche Suchbegriffe für Grundschuld
-
Mathematik - Fachhochschulreife - Gesundheit und Soziales, Ernährung und Hauswirtschaft - Nordrhein-Westfalen. Schülerbuch, Taschenbuch von HildegardMathematik - Fachhochschulreife - Gesundheit Und Soziales, Ernährung Und Hauswirtschaft - Nordrhein-westfalen. Schülerbuch, Taschenbuch Von Hildegard Michael,juliane Brüggemann,susanne Viebrock,kathrin Rüsch, Cornelsen Verlag, Seitenanzahl: 45647,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Wer kann Grundschuld einsehen?
Wer kann Grundschuld einsehen? Grundschulden sind im Grundbuch eingetragen und können daher von jedermann eingesehen werden, der ein berechtigtes Interesse nachweisen kann. Dies können potenzielle Käufer, Banken, Notare, Anwälte oder andere Gläubiger sein. Es ist wichtig, dass die Einsichtnahme in das Grundbuch korrekt und legal erfolgt, da es sich um sensible Informationen handelt. In der Regel wird die Einsichtnahme beim örtlichen Grundbuchamt beantragt und kann gegen eine Gebühr erfolgen. Es ist ratsam, sich vorher über die genauen Voraussetzungen und den Ablauf der Einsichtnahme zu informieren. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.